إذا كان عليّ تبسيط الأمر في سطر واحد: سأدفع فقط مقابل التغطية التي تحميني من فاتورة لا أستطيع تحملها بنفسي.
في الإمارات، تأمين السيارات يمكن أن يكلف في أي مكان من حوالي 450 درهم إماراتي للتأمين ضد الغير إلى 6500 درهم إماراتي لسياسة مع إصلاح الوكالة. لكن السؤال الرئيسي ليس عن القسط. إنه: إذا تعرضت لحادث، أو غمرت السيارة، أو واجهت خسارة كلية، من الذي سيدفع ثمن سيارتي؟
إليك النسخة المختصرة:
المسؤولية تجاه الغير هي الحد الأدنى القانوني. تدفع عن الأضرار التي أسببها للآخرين، وليس لسيارتي الخاصة.
التأمين الشامل يضيف تغطية لسيارتي الخاصة، مثل الحوادث، السرقة، الحريق، وفي العديد من الحالات أضرار الفيضانات أو العواصف.
إصلاح الوكالة هو إضافة داخل سياسة شاملة. يعني أن سيارتي يتم إصلاحها في الوكالة باستخدام قطع غيار أصلية، مما يمكن أن يساعد في الضمان وإعادة البيع.
تظهر بعض النقاط البارزة في 2026:
القيادة بدون تأمين في الإمارات يمكن أن تؤدي إلى غرامة قدرها 500 درهم إماراتي وإمكانية حجز السيارة.
إذا كانت سيارتي ممولة، سأحتاج عادةً إلى تأمين شامل.
إذا كانت سيارتي جديدة أو لا تزال تحت الضمان، فإن إصلاح الوكالة قد يكون يستحق التكلفة الإضافية 250-600 درهم إماراتي سنويًا.
إذا كنت أقود سيارة قديمة ويمكنني تحمل استبدالها بنفسي، فإن التأمين ضد الغير قد يكون كافيًا.
إذا كنت أخطط للقيادة إلى عمان، يجب أن أتحقق من وجود تمديد عمان.
إذا كنت قلقًا بشأن الفيضانات المفاجئة، يجب أن أقرأ الشروط، لأن تغطية الفيضانات ليست دائمًا تلقائية.
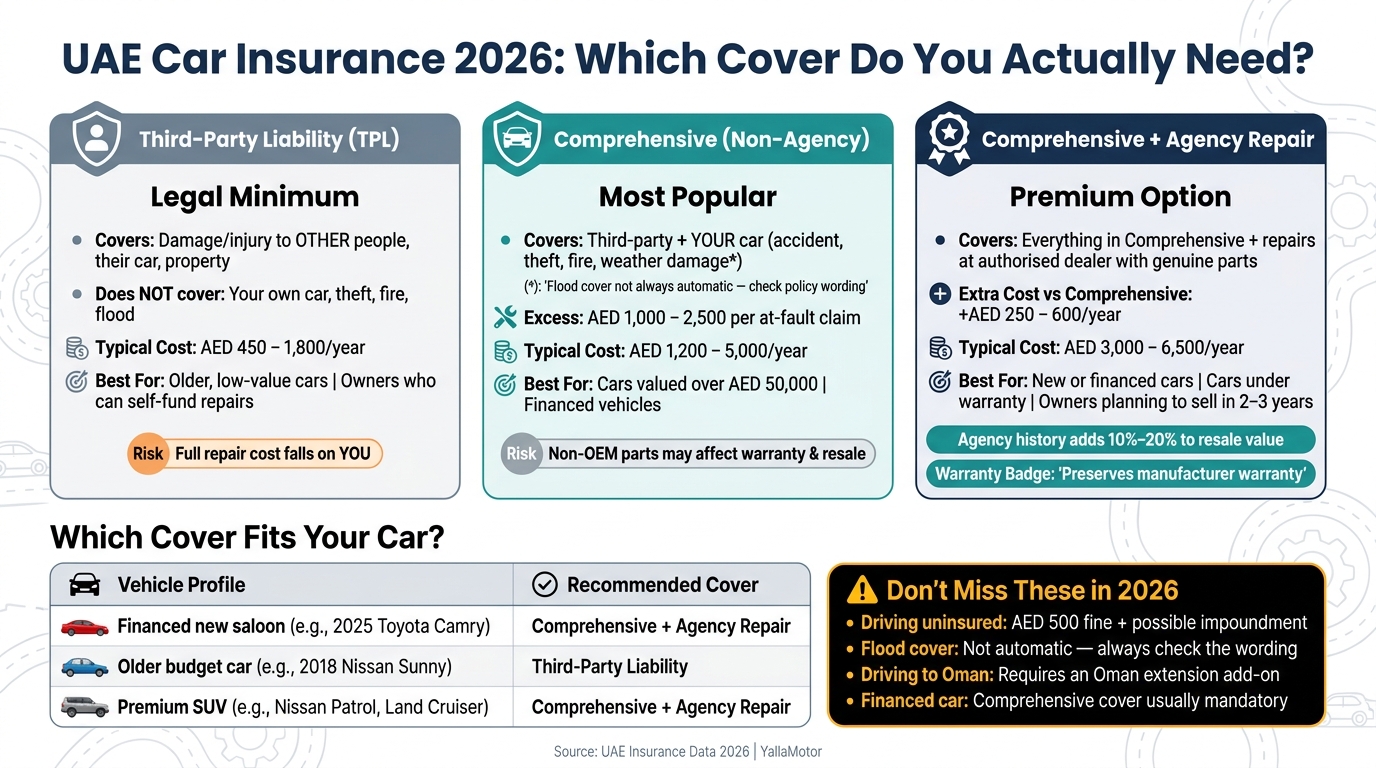
تأمين السيارات في الإمارات 2026: التأمين ضد الغير مقابل الشامل مقابل إصلاح الوكالة
مقارنة سريعة
الخيار | ما الذي يغطيه | الأفضل لـ | العيب الرئيسي | التكلفة السنوية النموذجية |
|---|---|---|---|---|
المسؤولية تجاه الغير | الأضرار التي أسببها للآخرين، سياراتهم، أو ممتلكاتهم | السيارات القديمة ذات القيمة المنخفضة | سيارتي الخاصة غير مغطاة | 450-1800 درهم إماراتي |
الشامل | المسؤولية تجاه الغير + سيارتي الخاصة للحوادث، السرقة، الحريق، وغالبًا أضرار الطقس | معظم السائقين الذين لا يمكنهم تحمل خسارة سياراتهم | لا يزال يتعين علي دفع مبلغ إضافي؛ جودة الإصلاح قد تختلف | 1200-5000 درهم إماراتي |
الشامل + إصلاح الوكالة | نفس ما سبق، لكن الإصلاح يتم في الوكالة باستخدام قطع غيار أصلية | السيارات الجديدة، الممولة، أو ذات القيمة العالية | قسط أعلى | 3000-6500 درهم إماراتي |
استنتاجي بسيط: التأمين ضد الغير يتعلق بالتغطية القانونية، التأمين الشامل يتعلق بحماية سيارتي الخاصة، وإصلاح الوكالة يتعلق بمكان وكيفية إصلاح السيارة. الباقي يعتمد على عمر السيارة، قيمتها، حالة التمويل، الضمان، وكم من تكلفة الإصلاح يمكنني دفعها من جيبي الخاص.
هذه هي العدسة التي سأستخدمها لقراءة الدليل الكامل.
أساسيات تأمين السيارات في الإمارات: الحد الأدنى القانوني، شروط السياسة، وما تتضمنه كل تغطية
ابدأ بما تغطيه كل سياسة، وليس القسط. بمجرد أن تكون التسميات واضحة، السؤال الحقيقي بسيط: كم من مخاطر الإصلاح أنت مستعد لتحملها بنفسك؟
المسؤولية تجاه الغير: الحد الأدنى القانوني
المسؤولية تجاه الغير (TPL) هي الحد الأدنى من التغطية المطلوبة بموجب قانون الإمارات لتسجيل سيارتك والقيادة بشكل قانوني. تغطي الإصابة أو الوفاة للأطراف الثالثة، بالإضافة إلى الأضرار التي تلحق بمركبات أو ممتلكات أخرى عندما تكون أنت المخطئ. هذا كل شيء.
سيارتك الخاصة غير مغطاة. السرقة، الحريق، وأضرار الطقس مستثناة أيضًا. بعبارات بسيطة، TPL تحمي الآخرين من خطأك، لكنها لا تحمي سيارتك من الفاتورة التي تلي ذلك.
تتراوح أقساط TPL عادةً بين 450 و1000 درهم إماراتي سنويًا.
التأمين الشامل: سيارتك بالإضافة إلى المسؤولية تجاه الغير
التأمين الشامل يتضمن المسؤولية تجاه الغير ويضيف حماية لمركبتك الخاصة. عادةً ما يعني ذلك تغطية للحوادث، السرقة، الحريق، والفيضانات، العواصف، وأضرار الطقس الأخرى.
هناك تفاصيل واحدة يجب عليك التحقق منها سطرًا بسطر: أضرار الفيضانات ليست دائمًا تلقائية. بعض شركات التأمين تعتبرها إضافة، لذا اقرأ نص السياسة قبل أن توقع على أي شيء.
إذا كنت تخطط للقيادة إلى عمان، هناك إضافة أخرى يجب البحث عنها. يحتاج السائقون الإماراتيون الذين يعبرون الحدود إلى إضافة تمديد عمان للبقاء مغطين أثناء القيادة هناك.
تشمل الإضافات الشائعة:
المساعدة على الطريق
سيارة بديلة
تغطية الحوادث الشخصية للركاب
تغطية الطرق الوعرة للسيارات الرباعية الدفع
تتراوح الأقساط عادةً من 1200 إلى 6500 درهم إماراتي سنويًا.
إصلاح الوكالة: خيار إصلاح، وليس نوع سياسة منفصل
إصلاح الوكالة يقع داخل سياسة شاملة. إنه ليس نوع تغطية منفصل.
ما يتغير هو المكان الذي تذهب إليه السيارة بعد المطالبة. مع إصلاح الوكالة، يتم إرسال سيارتك إلى وكيل معتمد ويتم إصلاحها باستخدام قطع غيار أصلية. يساعد ذلك في الحفاظ على ضمان الشركة المصنعة ويمكن أن يساعد في قيمة إعادة البيع. بدون ذلك، عادةً ما ترسل شركة التأمين السيارة إلى ورشة معتمدة، والتي قد تستخدم قطع غيار غير أصلية. في بعض الحالات، قد يؤثر ذلك على الضمان.
يمكن أن تحدث تلك التسمية الصغيرة على الاقتباس فرقًا كبيرًا لاحقًا. قد تقول سياستان كلاهما "شاملة"، لكن مسار الإصلاح يمكن أن يكون مختلفًا جدًا.
الميزة | TPL | شامل (غير وكالة) | شامل (إصلاح وكالة) |
|---|---|---|---|
أضرار المركبة الخاصة | غير مغطاة | مغطاة | مغطاة |
موقع الإصلاح | غير متاح | ورشة معتمدة من شركة التأمين | وكيل معتمد |
القطع المستخدمة | غير متاح | قطع غيار غير أصلية | قطع غيار أصلية |
تأثير الضمان | غير متاح | يمكن أن يؤثر على الضمان | يحافظ على الضمان |
التكلفة السنوية النموذجية | 450-1000 درهم إماراتي | 1200-4500 درهم إماراتي | 3000-6500 درهم إماراتي |
عادةً ما تضيف إصلاح الوكالة 250 إلى 600 درهم إماراتي إلى القسط السنوي. مع وضوح الأساسيات، الخطوة التالية هي اختيار مستوى التغطية الذي يناسب سيارتك، ميزانيتك، وفاتورة الإصلاح التي تفضل عدم دفعها بنفسك.
التأمين ضد الغير مقابل الشامل مقابل إصلاح الوكالة: التكلفة، الحماية، والمقايضات
ما تدفعه عادةً في الإمارات
الآن بعد أن أصبحت أنواع التغطية واضحة، الشيء التالي الذي يرغب معظم الناس في معرفته بسيط: ماذا تحصل مقابل المال الإضافي؟
في الإمارات، سلم الأسعار بسيط جدًا. المسؤولية تجاه الغير (TPL) هي الخيار الأقل تكلفة. التأمين الشامل يقع في المنتصف. إصلاح الوكالة هو الأغلى.
عادةً ما يعود الفارق في السعر إلى ثلاثة أشياء:
قيمة سيارتك
ملف السائق الخاص بك
خيار الإصلاح في السياسة
لذا، إذا كنت تقود سيارة ذات قيمة أعلى، توقع أن تدفع أكثر. نفس الشيء ينطبق عادةً إذا كنت حديث العهد برخصة القيادة. من ناحية أخرى، يمكن أن يؤدي سجل المطالبات النظيف إلى خفض التكلفة.
ما الذي تستثنيه أو تحده كل خيار عادةً
السعر هو جزء واحد فقط من القصة. غالبًا ما تحدد التفاصيل الدقيقة مقدار المخاطر التي تتحملها.
عادةً ما تأتي الخطط الشاملة مع مبلغ إضافي للمطالبات التي تكون فيها المخطئ، وغالبًا ما يكون حوالي 1000 إلى 2500 درهم إماراتي. هذا يعني أنك لا تزال تدفع جزءًا من فاتورة الإصلاح بنفسك.
يمكن أن تكون أضرار الفيضانات أيضًا منطقة رمادية. غالبًا ما تعتمد التغطية على كيفية حدوث الضرر. على سبيل المثال، القيادة عبر المياه الراكدة غالبًا ما تكون مستثناة.
تعتبر إصلاح الوكالة مهمة بشكل خاص عندما لا يزال الضمان من الشركة المصنعة ساريًا. بمجرد أن تتجاوز السيارة خمس إلى ست سنوات، غالبًا ما تفقد تلك الميزة الكثير من جاذبيتها.
عبر جميع أنواع السياسات، تشمل الاستثناءات الشائعة عادةً السباقات أو الاستخدام على الحلبة، القيادة تحت تأثير الكحول، الاستخدام التجاري غير المعلن، وبدء الإصلاحات قبل أن يقوم مفتش التأمين بفحص السيارة.
جدول المقارنة: التغطية، جودة الإصلاح، تأثير الضمان، وتأثير إعادة البيع
الميزة | المسؤولية تجاه الغير | الشامل (غير وكالة) | الشامل (إصلاح وكالة) |
|---|---|---|---|
الأفضل لـ | السيارات القديمة ذات القيمة المنخفضة، المالكون الذين يهتمون بالميزانية | معظم السائقين الذين يوازنون بين التكلفة والحماية | السيارات الجديدة أو الممولة، المالكون الذين يهتمون بالضمان |
المخاطر الرئيسية | تكاليف الإصلاح بالكامل تقع عليك | قد تؤثر قطع غيار غير أصلية على الضمان وإعادة البيع | قسط أعلى مع عائد متناقص على السيارات القديمة |
هل يستحق التكلفة الإضافية؟ | فقط إذا كنت تستطيع تمويل الإصلاحات بنفسك | نعم لمعظم السيارات التي تزيد قيمتها عن 50000 درهم إماراتي | نعم للسيارات التي تقل عن ثلاث سنوات |
التكلفة السنوية النموذجية (درهم إماراتي) | 450 – 1800 درهم إماراتي | 1200 – 5000 درهم إماراتي | 3000 – 6500 درهم إماراتي |
تأثير إعادة البيع | سلبي - لا توجد تاريخ إصلاح للأضرار الخاصة | محايد | إيجابي - إصلاح الوكالة يضيف 10%-20% إلى القيمة المدركة |
بعد ذلك، يعتمد القرار على السيارة التي تقودها ومدة تخطيطك للاحتفاظ بها.
أي خيار يناسب سيارتك وميزانيتك
ابدأ بمطابقة السياسة مع كيفية امتلاكك للسيارة ومدة توقعك للاحتفاظ بها. هذه الخطوة الواحدة توضح الكثير.
سيارة جديدة ممولة: الشامل مطلوب عادةً، وإصلاح الوكالة قد يكون يستحق ذلك
إذا كانت سيارتك تحت التمويل، التأمين الشامل مطلوب عادةً. في العديد من الحالات، فإن دفع المزيد مقابل إصلاح الوكالة أيضًا يكون منطقيًا، خاصة عندما تكون السيارة لا تزال جديدة.
هناك جانب إعادة بيع لهذا أيضًا. يمكن أن تضيف خدمة الوكالة الكاملة 10% إلى 20% إلى قيمة السيارة في سوق المستعمل، لذا إذا كنت تتوقع البيع خلال ثلاث إلى خمس سنوات، فقد يكون هذا الإنفاق الإضافي مجديًا لاحقًا.
ومع ذلك، إذا كنت تمتلك السيارة بالكامل، فإن الرياضيات تتغير.
سيارة مستخدمة بميزانية: التأمين ضد الغير يمكن أن يعمل إذا كنت تستطيع تغطية الإصلاحات بنفسك
إذا كانت لديك سيارة قديمة ذات قيمة منخفضة وهي ملكك بالكامل، فإن المسؤولية تجاه الغير قد تكون اختيارًا منطقيًا. لكنها تعمل فقط إذا كنت صادقًا بشأن قدرتك على دفع تكاليف الإصلاح بنفسك - أو استبدال السيارة بنفسك إذا تم اعتبارها خسارة كلية.
خذ سيارة مثل 2018 نيسان سني. إذا تم اعتبارها خسارة كلية بعد حادث، فإن التأمين ضد الغير لن يدفع شيئًا لسيارتك الخاصة. لذا فإن السؤال الرئيسي بسيط: هل يمكنك استبدالها دون وضع نفسك تحت ضغط مالي؟
يمكن لقسط صغير أن يوفر لك آلاف الدراهم في تكاليف الإصلاح.
نقطة واحدة غالبًا ما يغفلها الناس هي خطر الفيضانات. تأكد من أن أضرار الفيضانات مدرجة بوضوح في السياسة، لأن بعض شركات التأمين تعتبرها إضافة بدلاً من جزء من التغطية الرئيسية.
بالنسبة للسيارات الأكثر تكلفة، تميل معايير الإصلاح وإعادة البيع إلى أن تكون أكثر أهمية.
سيارة SUV فاخرة أو سيارة فاخرة: قارن تكلفة إصلاح الوكالة مقابل خطر الاستهلاك
مع سيارة ذات قيمة أعلى مثل نيسان باترول أو تويوتا لاند كروزر، تتغير الأرقام بسرعة. قطع الغيار الأصلية تكلف أكثر. قد تحتاج الإصلاحات إلى تشخيصات متخصصة. وعندما تبيع، غالبًا ما يلاحظ المشترون الفجوة بين السيارات التي تم إصلاحها في الوكالة وتلك التي تم إصلاحها في ورش العمل المستقلة.
تعتبر إصلاح الوكالة مهمة بشكل خاص عندما لا يزال قيمة إعادة البيع جزءًا من الخطة. إذا ظهرت مطالبة خسارة كلية، يمكن أن تساعد تاريخ إصلاح الوكالة الثابت أيضًا في دعم قيمة تسوية المطالبة الأعلى.
إليك قاعدة سريعة:
ملف السيارة | التغطية الموصى بها | السبب الرئيسي |
|---|---|---|
صالون جديد ممول (مثل 2025 تويوتا كامري) | شامل + إصلاح وكالة | إلزامي بموجب التمويل؛ يحمي قيمة إعادة البيع المبكرة |
هاتشباك قديمة بميزانية (مثل 2018 نيسان سني) | المسؤولية تجاه الغير | قيمة سوقية منخفضة؛ قابلة للتطبيق إذا كنت تستطيع تحمل تكاليف الخسارة الكلية |
SUV فاخرة (مثل نيسان باترول، تويوتا لاند كروزر) | شامل + إصلاح وكالة | تكاليف قطع غيار عالية؛ تاريخ الوكالة يحتفظ بقيمة إعادة البيع |
بعد ذلك، استخدم قائمة فحص بسيطة لاختبار السياسة قبل الشراء.
كيفية الاختيار وأين يلا موتور يساعد

قائمة فحص من 5 خطوات قبل شراء السياسة
بعد أن قمت بمقارنة الأنواع الرئيسية من التغطية، الخطوة التالية بسيطة: حدد ما هو فعلاً يستحق الدفع.
القيمة السوقية: إذا كانت السيارة رخيصة الاستبدال، فإن التأمين الشامل يمكن أن ينتهي به الأمر إلى تكلف أكثر مما يجعل مخاطر الإصلاح منطقية.
حالة التمويل: إذا كانت السيارة ممولة، فإن التأمين الشامل مطلوب عادةً.
فترة الضمان: إصلاح الوكالة مهم بشكل خاص بينما لا يزال الضمان من المصنع ساريًا.
فترة الملكية المخطط لها: إذا كنت تتوقع بيع السيارة خلال 2-3 سنوات، يمكن أن تساعد تاريخ الخدمة في الوكالة في قيمة إعادة البيع.
كم من تكلفة الإصلاح يمكنك تحملها: إذا كانت حتى فاتورة إصلاح متوسطة ستضع ضغطًا على ميزانيتك، فإن التأمين ضد الغير وحده قد يكون محدودًا جدًا.
تحقق أيضًا من المبلغ الإضافي مقابل تعويض عدم المطالبات، وتأكد من أن تغطية الفيضانات مدرجة بشروط واضحة. في بعض الحالات، يمكن أن تكلف المطالبة الصغيرة أكثر من مجرد الدفع من جيبك.
إذا كنت تقود عبر حدود دول مجلس التعاون الخليجي، تأكد من أن تغطية دول مجلس التعاون الخليجي مدرجة. إذا كنت تستخدم سيارة رباعية الدفع على الطرق الوعرة، تحقق من أن تغطية الطرق الوعرة جزء من السياسة أيضًا.
استخدام يلا موتور لاتخاذ قرار أفضل
بمجرد أن تعرف نوع السياسة التي تحتاجها، يمكن أن يساعدك يلا موتور في النظر إلى ما هو أبعد من القسط الرئيسي.
استخدم تقييم سيارات يلا موتور لتحديد قيمة مؤمنة واقعية. يساعدك ذلك على تجنب دفع الكثير مقابل التغطية على سيارة قد انخفضت قيمتها بالفعل، أو تأمينها بأقل مما تستحق.
بالنسبة للسيارات المستعملة، يمكن أن يكشف فحص السيارة عن مشاكل مخفية قبل أن تؤمن السيارة. عادةً ما تكلف هذه الخدمة حوالي 150-400 درهم إماراتي ويمكن أن تكشف عن مشاكل مثل تعليق متآكل أو أعطال في نظام التبريد. خدمة فحص يلا موتور تعطيك هذا الفحص للحالة مقدمًا.
إذا كنت تشتري بتمويل، يمكن أن تظهر أدوات التمويل في يلا موتور ما يطلبه المقرضون عادةً، لذا فإن شرط التأمين الشامل الإلزامي لن يأتي كمفاجأة.
وعندما يحين وقت مقارنة السياسات، تتيح لك خيارات التأمين في يلا موتور مراجعة الإضافات جنبًا إلى جنب، مثل:
إصلاح الوكالة
تمديد دول مجلس التعاون الخليجي
تغطية الطرق الوعرة
هذه طريقة أفضل بكثير للمقارنة من النظر إلى القسط وحده.
الخلاصة: مطابقة التغطية مع السيارة، وليس فقط أقل قسط
تعتبر المسؤولية تجاه الغير منطقية للسيارات القديمة ذات القيمة المنخفضة عندما يمكنك التعامل مع تكاليف الإصلاح بنفسك أو حتى خسارة كلية.
التأمين الشامل هو عادة الخيار العملي للسيارات الممولة، الجديدة، أو ببساطة أكثر قيمة مما ترغب في فقدانه بعد حادث واحد.
يمكن أن يبرر إصلاح الوكالة تكلفته الإضافية 250-600 درهم إماراتي سنويًا عندما لا تزال السيارة تحت الضمان أو عندما تخطط للبيع خلال 2-3 سنوات. هذا مهم لأن تاريخ الخدمة المعتمد يمكن أن يدفع قيمة إعادة البيع إلى الأعلى بنسبة 10% إلى 20%.
مطابقة السياسة مع قيمة السيارة، حالة التمويل، وفاتورة الإصلاح التي يمكنك تحملها دون ضغط.
الأسئلة الشائعة
كيف أقرر ما إذا كان التأمين الشامل يستحق ذلك لسيارتي؟
يعتمد ذلك على قيمة سيارتك، عمرها وحالة التمويل. التأمين الشامل غالبًا ما يكون الخيار الصحيح للسيارات الجديدة أو ذات القيمة العالية، وسيطلب المقرضون عادةً ذلك إذا كانت السيارة تحت التمويل.
لأنه أيضًا يدفع عن الأضرار التي تلحق بسيارتك الخاصة، بما في ذلك الحوادث التي تكون فيها المخطئ والأحداث مثل الفيضانات، يمكن أن ينقذك من فواتير إصلاح كبيرة. إذا كنت تقود سيارة قديمة ذات قيمة منخفضة، فقد يكون التأمين ضد الغير هو الخيار الأكثر فعالية من حيث التكلفة.
متى يتوقف إصلاح الوكالة عن كونه منطقيًا ماليًا؟
غالبًا ما يتوقف إصلاح الوكالة عن كونه منطقيًا ماليًا بمجرد انتهاء ضمان الشركة المصنعة، والذي يكون عادةً بعد السنة الأولى أو الثانية من الملكية.
بعد تلك النقطة، قد يفوق القسط الأعلى الفائدة، خاصةً بالنسبة للسيارات القديمة أو ذات الميزانية المحدودة. في العديد من الحالات، يمكن أن تتعامل المتخصصون المستقلون الموثوق بهم مع نفس أعمال الإصلاح بمعدلات عمالة أقل وتكاليف قطع غيار أقل.
ما الذي يجب أن أتحقق منه في نص السياسة قبل الشراء؟
تحقق بالضبط مما تغطيه السياسة وأين يمكن إصلاح سيارتك. تلك الجزء مهم أكثر مما يعتقده العديد من السائقين.
إذا كنت تمتلك سيارة جديدة أو سيارة ممولة، تأكد من أن إصلاح الوكالة مدرج. يمكن أن يساعدك ذلك في تجنب المشكلات التي قد تؤثر على ضمان الشركة المصنعة، كما يمنحك مزيدًا من الثقة بشأن مكان إصلاح السيارة.
من الجدير أيضًا التحقق من بعض الإضافات التي يمكن أن تحدث فرقًا كبيرًا عندما تحتاج إلى المطالبة:
المساعدة على الطريق
استئجار سيارة أثناء الإصلاحات
تغطية الممتلكات الشخصية
تغطية الفيضانات، إذا كانت مدرجة بشكل افتراضي أو تم بيعها كإضافة
قد تبدو السياسة جيدة في الوهلة الأولى، لكن التفاصيل الصغيرة تشكل مدى سلاسة عملية المطالبة وما هو مستوى الإصلاح الذي يمكنك توقعه.